
Uma das falácias mais difundidas no mercado financeiro brasileiro é a ideia de que renda passiva vem dos dividendos. Eu vejo isso o tempo todo, tanto entre investidores iniciantes quanto entre profissionais do mercado que acabam propagando essa confusão sem querer.
Renda passiva vem do patrimônio total que você acumulou, não do quanto você recebe em dividendos a cada mês. O dividendo é apenas uma forma de o retorno do seu investimento chegar até você, e não necessariamente a melhor. Vou te mostrar isso com dados, exemplos concretos e a mecânica de como calcular sua renda passiva de forma correta.
Sumário
Por que dividendos não são renda passiva de verdade
Antes de mais nada, uma pergunta: você sabia que cerca de 42% a 44% das ações listadas nos Estados Unidos, o maior mercado de capitais do mundo, pagam algum dividendo? Isso significa que mais da metade das ações americanas não distribui nenhum centavo. Amazon, Meta e o próprio Google, onde você provavelmente assistiu aos vídeos que embasam este artigo, não pagam dividendos. São algumas das maiores empresas do planeta.
No Brasil, a lógica é diferente por uma questão tributária. O lucro das empresas brasileiras é fortemente tributado antes de ser distribuído (por volta de 34% na média), mas os dividendos recebidos pelos investidores pessoas físicas não pagam imposto de renda. Isso cria um incentivo natural para as empresas distribuírem seus lucros em vez de retê-los. Nos Estados Unidos a equação é inversa: a tributação dentro da empresa é menor, mas os dividendos recebidos são tributados. Para um brasileiro investindo no mercado americano, a alíquota sobre esses dividendos é de 30%.
O resultado prático: no Brasil quase toda empresa paga dividendos, nos Estados Unidos é minoria, e o dividend yield médio lá fica abaixo de 2% ao ano. Mesmo assim, a maioria dos americanos que investe em ações constrói renda passiva de forma eficiente. Como? Através da taxa segura de retirada, o conceito que muda completamente a forma de pensar sobre renda passiva.
Quer aprender a investir com método e sem enrolação? O Curso do Investidor Alfa é o caminho mais direto para quem quer construir patrimônio de verdade no longo prazo. [Acesse agora]
O dividendo sai do preço da ação, e isso não é opinião
Existe um ponto que vale entender de forma mecânica antes de qualquer outra coisa: cada real que uma empresa distribui em dividendos é exatamente um real a menos que a ação passa a valer. Isso foi documentado por Modigliani e Miller em estudos da década de 1960, trabalho que rendeu o Prêmio Nobel de Economia.
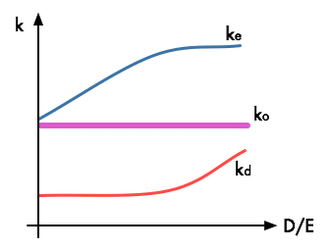
Pensa numa ovelha cheia de lã. Ela vale mais do que uma ovelha pelada, porque a lã representa valor adicional junto ao animal. O caixa de uma empresa funciona da mesma forma: quando você compra uma ação, está pagando pelo valor da empresa mais o caixa que ela carrega. Quando esse caixa sai em forma de dividendo, a empresa passa a valer exatamente aquele valor a menos. É tirar dinheiro de um bolso e colocar em outro.
Isso explica por que ações que pagam muitos dividendos frequentemente têm valorização mais modesta no longo prazo. Não é coincidência: o dinheiro que poderia ser reinvestido no crescimento do negócio foi distribuído. As empresas que mais pagam dividendos no Brasil, como grandes bancos, empresas petrolíferas e mineradoras, são justamente as que têm menor perspectiva de crescimento futuro. O Itaú Unibanco não vai dobrar de tamanho. A Petrobras também não. Elas já são líderes de mercado sem muito espaço para expansão.
O retorno que você precisa acompanhar não é o dividend yield isolado. É o retorno total: a soma da valorização do ativo com os dividendos recebidos no período. Uma ação que valorizou 20% e pagou 10% em dividendos teve retorno total de 30%. Olhar só para o dividendo e ignorar a valorização (ou a falta dela) é uma análise incompleta.
O problema real: a inflação corrói quem usa tudo que recebe
Vou usar um exemplo para tornar isso concreto. Imagine que você acumulou um patrimônio que gera R$10.000 por mês em dividendos, e você usa esse valor inteiro como renda passiva. Parece ótimo. Mas passa uma década. A inflação acumulada fez com que tudo dobrasse de preço. Seu padrão de vida agora exige R$20.000 por mês para manter o mesmo conforto. E sua renda passiva em dividendos? Talvez esteja em R$13.000 ou R$15.000, porque as empresas cresceram um pouco, mas não o suficiente para acompanhar a inflação.
Esse é o erosão silenciosa que acontece quando você usa 100% do que recebe em dividendos sem reinvestir parte. O exemplo é real: o carro mais barato do Brasil custava cerca de R$35.000 em 2020. Em 2025 estava em R$75.000. Mais que dobrou em cinco anos. Se a sua renda passiva em dividendos cresceu 30% nesse mesmo período, você perdeu poder de compra de forma significativa.
Com fundos imobiliários, especialmente os de papel (CRI), esse efeito é ainda mais visível. Um fundo com mais de 10 anos de história pode ter cotas que custavam R$100 em 2016 e ainda custam R$100 hoje. Você não perdeu o dinheiro em termos nominais, mas em termos reais perdeu muito: R$100 em 2016 tinha um poder de compra muito superior a R$100 em 2025.
Dinheiro parado na poupança perdendo para a inflação? No curso do Investidor Alfa você aprende o que fazer com ele, com base em evidências, não em achismos. [Conheça o método]
O problema da previsibilidade: dividendos são instáveis
Outro ponto que pouca gente fala com honestidade: dividendos são muito menos previsíveis do que parecem. Há meses em que você recebe muito, outros em que quase nada chega. Empresas que pagam anualmente, outras semestralmente, algumas trimestralmente, poucas mensalmente. A data e o valor dependem da decisão da diretoria e da assembleia de acionistas.
Uma empresa que pagava 100% do lucro como dividendo pode, no trimestre seguinte, decidir fazer uma aquisição grande e cortar o dividendo para 30%. Você não tem como controlar isso.
Há quem monte carteiras tentando cobrir todos os meses com diferentes ações que pagam em épocas distintas. Isso é mais complexo do que parece, força você a investir apenas em ativos que pagam dividendos (eliminando boa parte da diversificação disponível), e ainda assim não resolve a questão da previsibilidade de valores.
A única forma de ter previsibilidade real na renda passiva é através de uma taxa segura de retirada calculada sobre o patrimônio total.
Como calcular sua renda passiva de verdade: a taxa segura de retirada
Taxa segura de retirada é o percentual do seu patrimônio total que você pode retirar por ano sem comprometer a sustentabilidade dessa renda no longo prazo. O conceito foi formalizado por William Bengen nos anos 1990, que chegou ao número de 4% ao ano como referência.
Na prática, sua taxa segura depende de duas variáveis principais. A primeira é por quanto tempo você vai usar esse patrimônio: quem começa a viver de renda aos 50 anos tem um horizonte de tempo muito maior do que quem começa aos 70, e portanto precisa de uma taxa mais conservadora. A segunda é o perfil da sua carteira: uma carteira 100% em ações tem uma expectativa de retorno real de cerca de 7% ao ano acima da inflação, enquanto uma 100% em renda fixa fica por volta de 3% a 4% ao ano. A taxa segura de retirada deve ser um pouco abaixo do retorno esperado da sua carteira, para criar uma margem de segurança.
Vou usar um exemplo com números reais. Imagine uma pessoa que acumulou R$2,2 milhões (já corrigidos pela inflação). Com uma carteira global diversificada e uma taxa de retorno esperada de 7% ao ano acima da inflação, a taxa segura de retirada dela pode ficar em torno de 7,11% ao ano, o que equivale a cerca de R$13.000 por mês.
Agora veja como isso funciona na prática: se essa carteira global gerou 2% de dividend yield naquele ano, ela recebeu 2% do patrimônio em dividendos. A taxa segura é 7,11%. Então ela usa os 2% que chegaram em forma de dividendo e vende 5,11% adicionais do patrimônio para completar os R$13.000 mensais. Não há problema nenhum em vender parte dos investimentos para compor a renda passiva. Isso está dentro do planejamento.
Se em outro ano a carteira gerou 9% de dividend yield e a taxa segura é 7,11%, ela usa 7,11% e reinveste os outros 1,89%. Assim o patrimônio se mantém e o poder de compra da renda é preservado ao longo do tempo.
Esse é o cálculo que os americanos fazem há décadas, mesmo investindo em mercados onde a maioria das ações não paga dividendo nenhum. E funciona melhor do que qualquer carteira de dividendos mensais.
Para ajudar a organizar esse planejamento na prática, você pode usar a Planilha de Rebalanceamento Automático do Investidor Alfa, que facilita o acompanhamento da carteira e do percentual de retirada ao longo do tempo.
Começando do zero? O curso do Investidor Alfa foi feito para quem quer aprender do básico ao avançado, com suporte real e didática que faz sentido. Comece aqui
Por que focar em dividendos também prejudica a diversificação
Existe um terceiro problema que raramente aparece nessa discussão: ao investir somente em ativos que pagam dividendos, você automaticamente exclui uma parcela enorme do mercado global.
Nos Estados Unidos, mais de 56% das ações não distribuem dividendos. Isso inclui empresas como Amazon, Meta e Alphabet (Google), que estão entre as maiores e mais rentáveis do mundo. Se você limitar sua carteira a ativos pagadores de dividendos, está eliminando metade das opções disponíveis no maior mercado do mundo.
Diversificação é a única estratégia que permite ao investidor ter mais segurança sem abrir mão de rentabilidade ao mesmo tempo. Qualquer outra escolha exige essa troca: mais segurança significa menos retorno esperado, e mais retorno esperado significa mais risco. A diversificação é a exceção a essa regra, e limitar a carteira por critério de dividendo destrói exatamente essa vantagem.
Perguntas frequentes sobre dividendos e renda passiva
Renda passiva vem dos dividendos?
Não. Renda passiva é determinada pelo tamanho do seu patrimônio total e por uma taxa segura de retirada calculada sobre ele. O dividendo é apenas uma das formas pelas quais parte desse retorno chega até você, não o critério que define sua renda.
Por que o preço da ação cai quando ela paga dividendos?
Porque o dividendo sai do caixa da empresa. Cada real distribuído reduz o valor da empresa naquele mesmo montante. Esse efeito é documentado desde os estudos de Modigliani e Miller, premiados com o Nobel de Economia.
O que é taxa segura de retirada?
É o percentual do patrimônio total que pode ser retirado anualmente sem comprometer a sustentabilidade da renda no longo prazo. A referência mais conhecida é a regra dos 4% ao ano, criada por William Bengen na década de 1990. Na prática, a taxa varia conforme o horizonte de tempo e o perfil de retorno da carteira.
Posso vender parte dos investimentos para compor minha renda passiva?
Sim. Vender ativos para complementar os dividendos recebidos é parte do planejamento correto de renda passiva. O que importa é que o total retirado (dividendos mais vendas) fique dentro da sua taxa segura de retirada anual.
Carteiras de dividendos mensais são uma boa estratégia?
Não. Montar uma carteira tentando receber dividendos em todos os meses força a escolha de ativos exclusivamente por critério de data de pagamento, prejudica a diversificação, não resolve a instabilidade dos valores e ainda concentra o portfólio nos tipos de empresa com menor perspectiva de crescimento.
Para fechar
Repete comigo: renda passiva não vem dos dividendos, vem do patrimônio total investido e de uma taxa segura de retirada aplicada sobre ele. O dividendo é uma das formas de receber parte desse retorno, mas não é o indicador correto para medir sua renda passiva nem o critério que deve guiar suas escolhas de investimento.
Se você quer aprender a calcular sua taxa segura de retirada, montar uma carteira diversificada de verdade e construir renda passiva com método, conheça o curso completo do Investidor Alfa e comece a planejar com base em evidências.
E se quiser acompanhar mais conteúdos sobre investimentos, acompanhe nosso canal do Youtube. Faço postagens semanais e por lá você pode sugerir conteúdos, interagir com a comunidade e ficar por dentro de tudo.