
O que é ETF? A sigla significa Exchange Traded Fund, que em português quer dizer fundo de índice negociado em bolsa. Na prática, é um fundo de investimento que você compra e vende como se fosse uma ação, e que replica automaticamente um índice de mercado, como o S&P 500, o Ibovespa ou o mercado global de ações.
Se você está chegando agora no mundo dos investimentos e ouviu falar em ETF sem entender direito o que é esse tipo de investimento, esse artigo vai deixar tudo claro. E se você já investe há algum tempo mas ainda tem dúvidas sobre quando usar um ETF, quando não usar e como escolher o certo, também está no lugar certo.
Vou te explicar o conceito do zero, mostrar os tipos existentes e, ao final, te dar minha visão honesta sobre qual tipo de ETF realmente faz sentido para quem quer construir patrimônio no longo prazo.
Sumário
Como um ETF funciona na prática
Imagine que você quer investir nas 500 maiores empresas dos Estados Unidos ao mesmo tempo. Para fazer isso comprando ações individualmente, você precisaria de capital suficiente para comprar frações de 500 empresas diferentes, acompanhar cada uma delas, rebalancear a carteira quando uma empresa saísse do índice e outra entrasse, e ainda assim torcer para não cometer erros de seleção.
Um ETF faz isso por você automaticamente.

Quando você compra uma cota do IVVB11, por exemplo, você está investindo em todas as 500 empresas do S&P 500 de uma vez. O fundo compra essas ações, mantém a proporção correta entre elas, e quando o índice muda, o ETF se atualiza. Você não precisa fazer nada além de comprar e manter.
Esse mecanismo de reciclagem automática é uma das maiores vantagens dos ETFs. Empresas que perdem relevância saem do índice e são substituídas por novas. Você não precisa acompanhar relatórios trimestrais, calcular indicadores financeiros nem tomar nenhuma decisão ativa. O sistema funciona sozinho.
Quer aprender a investir em ETFs com método e sem enrolação? O Curso do Investidor Alfa é o caminho mais direto para quem quer construir patrimônio de verdade no longo prazo. Acesse agora
A diferença entre ETF e fundo de investimento tradicional
Se você ainda tem dúvidas sobre o que é ETF, saiba que todo ETF é um fundo de investimento, mas nem todo fundo de investimento é um ETF. Entender o que é ETF na prática exige distinguir esse instrumento dos fundos tradicionais. A diferença principal está em dois pontos:
O primeiro é a negociação. Fundos tradicionais têm cotas com preço calculado uma vez por dia, após o fechamento do mercado. ETFs são negociados em tempo real na bolsa, como ações. Você compra e vende durante o horário de pregão, ao preço de mercado do momento.
O segundo é a gestão. Fundos tradicionais costumam ter gestão ativa, em que um gestor humano decide quais ativos comprar e vender tentando superar o mercado. ETFs em geral têm gestão passiva: eles simplesmente seguem um índice, sem tentar “bater” o mercado.
Essa distinção tem uma consequência importante: ETFs cobram taxas de administração muito menores do que fundos ativos, exatamente porque não exigem um time de analistas tomando decisões. Menos custo significa mais dinheiro composto para você ao longo do tempo.
Os três tipos principais de ETF
Entender os tipos de ETF existentes é fundamental para não cometer o erro de escolher o errado para o seu objetivo. Saber o que é ETF de mercado amplo, setorial e fatorial faz toda a diferença na hora de montar uma carteira.
ETFs de mercado amplo
São os ETFs que investem em um índice amplo, como o S&P 500 (500 maiores empresas americanas), o Ibovespa (principais ações da bolsa brasileira) ou índices globais que cobrem o mundo inteiro, como o MSCI ACWI.
Esses são os ETFs que eu mais defendo e que formam o que chamo de “core”, o centro de qualquer carteira bem estruturada. Eles oferecem diversificação máxima, custos baixos e um retorno que, no longo prazo, supera a grande maioria dos fundos geridos ativamente. Segundo o relatório SPIVA 2025, 90,8% dos fundos de renda variável brasileiros ficaram atrás do seu benchmark no período de 10 anos encerrado em 2025. Esse dado se repete em todos os mercados do mundo.
ETFs setoriais
São ETFs que investem em um setor específico da economia: tecnologia, energia limpa, semicondutores, cannabis, saúde, imóveis. Em vez de comprar o mercado inteiro, você está apostando em um setor.
Aqui mora um risco que muita gente subestima. Em 2021, durante a eleição de Biden nos Estados Unidos, ETFs do setor de cannabis dispararam mais de 138% em poucos meses. Todo o mercado comentava sobre a legalização federal que viria. Quem comprou nesse pico viu o investimento despencar mais de 80% depois. Para empatar o investimento inicial, precisaria de uma alta de mais de 400%.
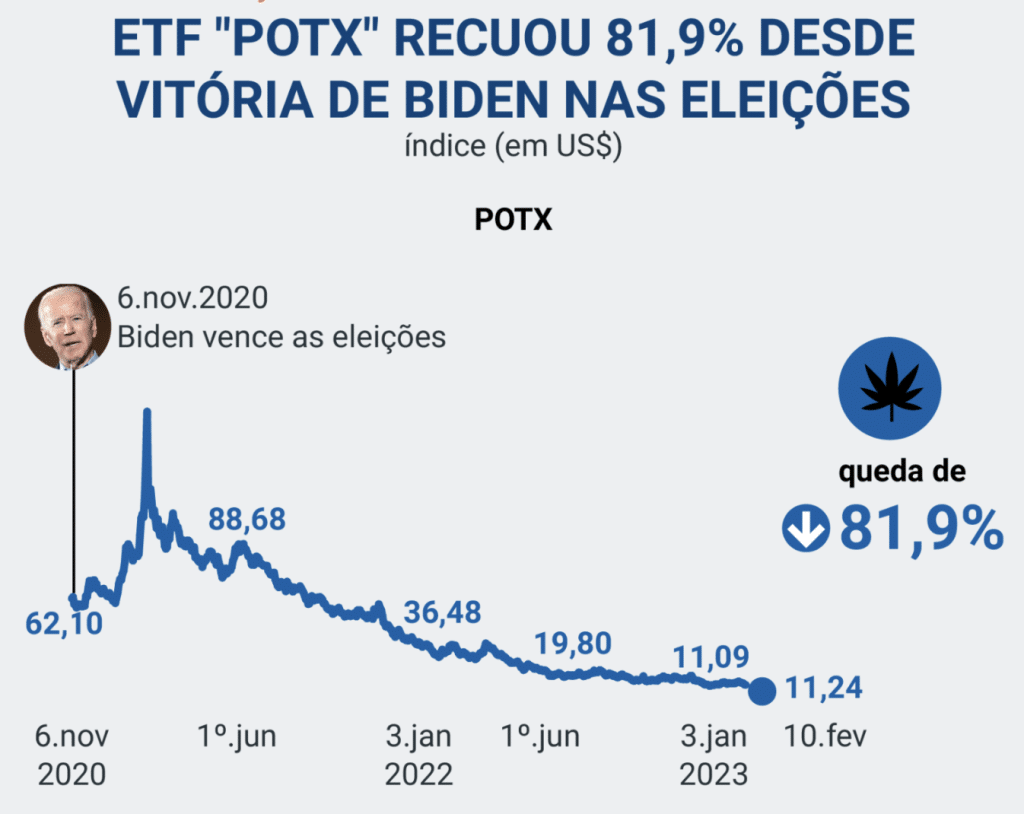
O problema do ETF setorial não é que o setor seja ruim. É que você está fazendo o equivalente a um “ETF picking”, selecionando um setor específico com base em uma tese que pode ou não se concretizar. Isso introduz exatamente o tipo de risco emocional e especulativo que os ETFs de mercado amplo eliminam.
Se você ainda assim quiser ter alguma exposição setorial, existe um jeito correto de fazer: incluir o ETF setorial como um “satélite” da carteira, com um peso pequeno, em torno de 5% a 10% no máximo, mantendo a maior parte do patrimônio em ETFs de mercado amplo. Quanto mais arriscado o investimento, menor o peso que ele deve ter.
ETFs fatoriais
São ETFs que seguem índices construídos com base em fatores de risco específicos que, historicamente, entregam retorno acima do mercado no longo prazo. Os principais fatores com evidência científica sólida são: valor (ações com valuation mais baixo), tamanho (empresas menores), qualidade (empresas com fundamentos sólidos) e momentum (ativos que estão em tendência de alta).
Diferente dos ETFs setoriais, os ETFs fatoriais não dependem de uma tese sobre um setor específico. Eles são construídos com base em décadas de dados e pesquisa acadêmica. Para quem quer um pouco mais de retorno esperado sem abrir mão da diversificação, os ETFs fatoriais são uma alternativa muito mais embasada do que apostar em setores.
Dinheiro parado perdendo para a inflação? No curso do Investidor Alfa você aprende o que fazer com ele, com base em evidências, não em achismos. Conheça o método
ETF de distribuição versus ETF de acumulação
Essa distinção é importante e pouca gente explica com clareza.
Um ETF de distribuição repassa para você os dividendos que recebe das empresas em que investe. Você recebe esse valor em dinheiro na sua conta periodicamente.
Um ETF de acumulação reinveste automaticamente esses dividendos dentro do próprio fundo, comprando mais ativos sem você precisar fazer nada.
No Brasil, quando um ETF distribui dividendos para você, incide uma tributação de 15% sobre o valor distribuído. Isso porque a isenção de imposto sobre dividendos que existe para quem investe diretamente em ações não se aplica a quem investe por meio de um fundo. A lei reconhece como isento apenas o investidor direto da empresa, não o cotista do fundo.
Quando o ETF é de acumulação, os dividendos são reinvestidos integralmente, sem que você receba o dinheiro e sem que o imposto seja cobrado nesse momento. O imposto só vai existir quando você vender as cotas. Isso se chama diferimento de imposto.
O efeito prático é significativo. Imagine que um ETF distribui R$100 em dividendos. Se ele for de distribuição, você recebe R$85 (descontado os 15%) e reinveste esse valor. Se for de acumulação, o fundo reinveste os R$100 inteiros. Com o tempo, a diferença entre crescer sobre R$85 ou sobre R$100 se acumula exponencialmente. Quanto mais longo o prazo, mais essa diferença importa.
Para quem está na fase de acumulação de patrimônio, o ETF de acumulação tende a ser mais eficiente. Para quem já está na fase de usar o patrimônio acumulado como renda passiva, o ETF de distribuição facilita o recebimento periódico sem precisar vender cotas.
ETF ou ações individuais?
Essa é uma das dúvidas mais comuns. E a resposta depende do que você está comparando.
Comprar ações individuais tem duas vantagens reais: você não paga taxa de administração e, no Brasil, os dividendos chegam isentos de imposto na sua conta.
Mas esses dois benefícios vêm com um custo alto: você precisa selecionar as empresas, acompanhar os resultados trimestrais, entender demonstrativos financeiros, calcular indicadores de valuation, analisar vantagens competitivas, e ainda assim tomar as decisões certas com consistência ao longo de décadas.
Estudos sobre o comportamento de investidores individuais mostram que o problema não é falta de inteligência. É que o cérebro humano não foi construído para tomar boas decisões em ambientes de incerteza financeira. Você vai comprar na alta por animação e vender na baixa por medo. Vai manter ações ruins por apego e vender as boas cedo demais. Isso não é fraqueza, é como o cérebro funciona.
O ETF remove esse problema. Ele opera por regras, não por emoção. Compra o que o índice manda comprar, vende o que o índice manda vender. Não fica ansioso quando o mercado cai nem eufórico quando sobe.
Isso explica por que, segundo o SPIVA 2025, 90,8% dos fundos geridos por profissionais com equipes inteiras de analistas ficaram atrás dos seus índices no período de 10 anos. Se os profissionais não conseguem com consistência, a questão que fica é: quem garante que você vai conseguir?
A estratégia que eu uso: core-satellite
Existe uma forma muito eficiente de estruturar uma carteira com ETFs que chamo de core-satellite, em português “núcleo e satélites”.
O núcleo da carteira é formado por ETFs de mercado amplo global, como o VT, o VWRA ou o WRLD11. Esses ETFs investem no mundo inteiro com uma única compra, distribuindo o risco entre milhares de empresas em dezenas de países. São o centro porque oferecem diversificação máxima e retorno consistente no longo prazo sem depender de nenhuma tese.
Os satélites são posições menores, com pesos individuais pequenos, que personalizam a carteira de acordo com o seu perfil. Podem ser ETFs fatoriais, ETFs de mercados específicos, renda fixa ou qualquer outro ativo que faça sentido para você. A regra é clara: quanto mais arriscado o investimento, menor o peso que ele ocupa.
Essa estrutura garante que erros nos satélites não destruam sua carteira, porque a maior parte do seu patrimônio está protegida pelo núcleo diversificado. E ao mesmo tempo deixa espaço para você personalizar os investimentos com base no que faz sentido para o seu momento de vida.
Para manter essa carteira equilibrada ao longo do tempo sem cálculos manuais a cada aporte, a Planilha de Rebalanceamento Automático do Investidor Alfa facilita muito esse processo.
Começando do zero? O curso do Investidor Alfa foi feito para quem quer aprender do básico ao avançado, com suporte real e didática que faz sentido. Comece aqui
Perguntas frequentes sobre ETF
O que é ETF em termos simples?
ETF é um fundo de investimento negociado em bolsa que replica automaticamente um índice de mercado. Ao comprar uma cota de um ETF, você investe em todos os ativos que compõem aquele índice de uma só vez, com gestão automática e custos menores do que fundos tradicionais.
Qual a diferença entre ETF e ação?
Uma ação representa participação em uma única empresa. Um ETF representa participação em um conjunto de ativos, que pode ser centenas ou milhares de empresas ao mesmo tempo. A diferença principal é a diversificação: uma ação concentra o risco em uma empresa, um ETF distribui o risco entre muitas.
ETF é melhor que fundo de investimento?
Depende do tipo de fundo. Em relação a fundos de gestão ativa, os ETFs costumam ser mais eficientes no longo prazo por dois motivos: custos menores e ausência de decisões humanas sujeitas a vieses emocionais. Segundo o relatório SPIVA 2025, 90,8% dos fundos ativos brasileiros de renda variável ficaram atrás do benchmark no período de 10 anos encerrado em 2025.
Como ganhar dinheiro com ETF?
Existem duas formas. A primeira é a valorização das cotas ao longo do tempo, à medida que os ativos do índice se valorizam. A segunda são os dividendos distribuídos, no caso dos ETFs de distribuição. A maioria dos investidores em fase de acumulação foca na valorização e usa ETFs de acumulação para maximizar o efeito dos juros compostos.
ETF setorial vale a pena?
Depende do peso que ocupa na sua carteira. ETFs setoriais introduzem o risco de uma tese específica não se concretizar, como aconteceu com ETFs de cannabis que caíram mais de 80% após 2021. Se quiser exposição setorial, mantenha em no máximo 5% a 10% da carteira, como um satélite em torno de um núcleo de ETFs de mercado amplo.
Para fechar
ETF é provavelmente o instrumento mais eficiente disponível para o investidor individual construir patrimônio no longo prazo. Não porque seja mágico, mas porque resolve o maior problema de quem investe: as decisões emocionais que destroem rentabilidade ao longo dos anos.
A escolha entre ETF de mercado amplo, setorial ou fatorial, entre distribuição e acumulação, e entre investir pela B3 ou diretamente no exterior, vai depender do seu momento de vida, do seu patrimônio e dos seus objetivos. O que não muda é o princípio: diversificação global, custos baixos e visão de longo prazo.
Se você quer aprender a montar uma carteira de ETFs com método, conheça o curso completo do Investidor Alfa e comece a investir com clareza e sem depender de palpites.